Antes de centralizar la tesorería conviene saber cuánta caja genera cada negocio de verdad. Si no lo tienes claro, empieza por cómo calcular el flujo de caja libre. Aquí vamos con el cash pooling.
Tienes dos o tres sociedades. La de distribución tiene 90.000 euros parados en el banco. La del taller va en números rojos y está pagando intereses de la póliza todos los meses. Y tú, que eres el mismo socio en las dos, piensas: ¿no sería más lógico usar mi propio dinero en lugar de pagarle al banco?
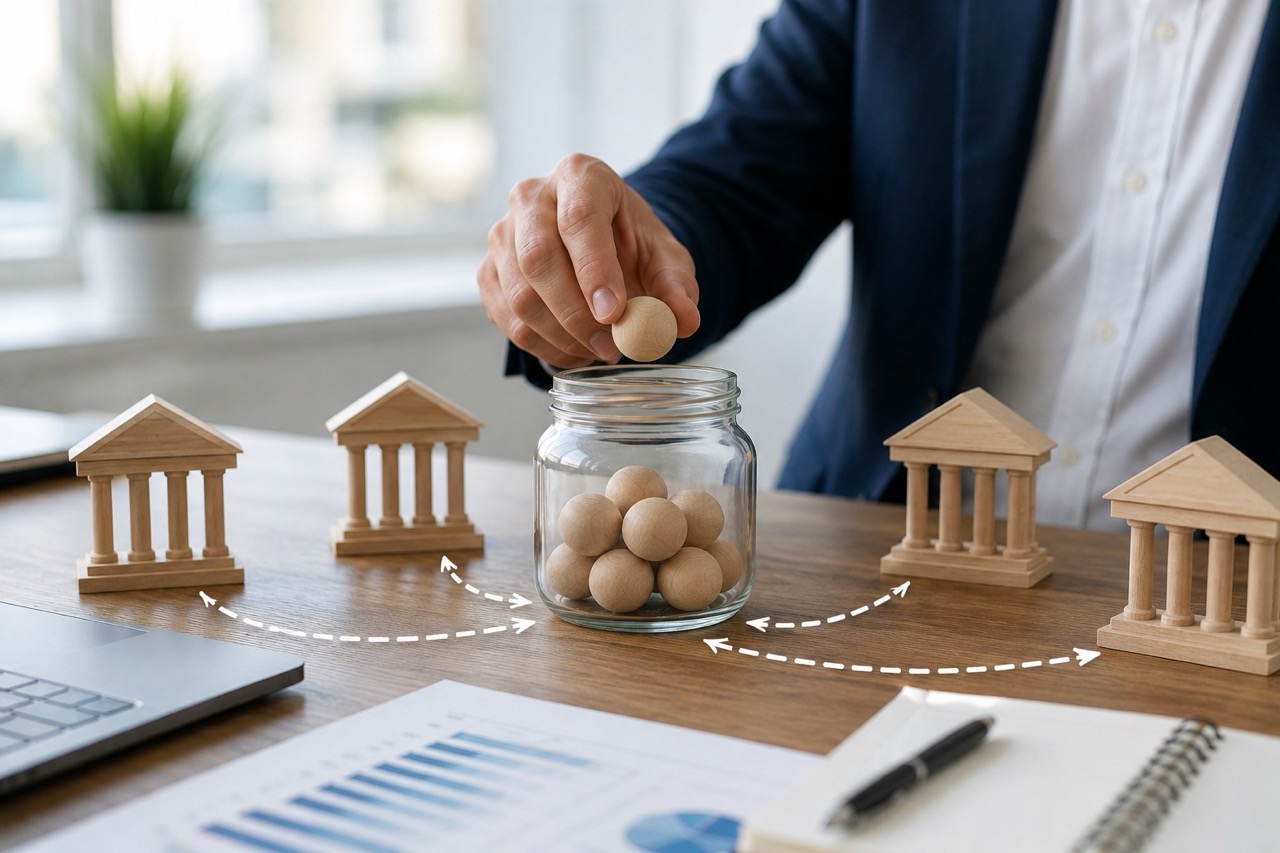
Eso es, en esencia, el cash pooling: centralizar la tesorería de varias sociedades de un grupo para que los excedentes de unas cubran las necesidades de otras. Es lógico, ahorra intereses y tiene más trampas de las que parece, sobre todo con Hacienda y si alguna de las sociedades se tuerce.
Soy Jorge Cáceres, fundador de Kiby. Hablamos cada día con pymes y asesorías, y es muy habitual el empresario con una sociedad operativa, otra patrimonial y una tercera para un negocio nuevo, moviendo dinero entre ellas «a ojo». Te cuento qué es el cash pooling, qué tipos hay, cómo se monta y qué hacer si tu grupo es pequeño.
En resumen: el cash pooling es un acuerdo para centralizar la liquidez de varias sociedades de un grupo en una cuenta cabecera. Puede ser físico (el dinero se mueve de verdad cada día) o nocional (el banco solo compensa saldos para calcular intereses). Los saldos entre sociedades son préstamos y Hacienda exige que tengan un interés de mercado (artículo 18 de la Ley del Impuesto sobre Sociedades). Para una pyme con dos o tres sociedades, normalmente basta con préstamos entre sociedades bien documentados.
En este artículo
Cash pooling: qué es exactamente
El cash pooling (o centralización de tesorería) es un sistema por el que varias sociedades de un mismo grupo ponen en común su liquidez. Una de ellas, la cabecera (suele ser la matriz o una sociedad creada para eso), gestiona la caja de todas.
El objetivo es sencillo: que no haya una sociedad pagando intereses por un descubierto mientras otra tiene dinero parado. Visto desde fuera, el grupo tiene 80.000 euros; visto sociedad a sociedad, una debe 40.000 al banco y las otras dos tienen 120.000 sin rentar.
Lo importante es lo que pasa por dentro: cada vez que una sociedad aporta dinero a la cabecera, le está prestando, y cada vez que la cabecera cubre un saldo negativo, le presta a esa filial. El cash pooling es una red de préstamos cruzados entre sociedades, y de ahí salen todas sus consecuencias fiscales y legales.
Cash pooling físico y nocional
Cash pooling físico
El dinero se mueve de verdad. Al final de cada día, el banco traspasa los saldos de las cuentas de las filiales a la cuenta cabecera (o al revés, si alguna está en negativo). Hay dos variantes:
- Zero balancing: las cuentas de las filiales quedan a cero cada noche. Todo el saldo positivo sube a la cabecera y todo el negativo se cubre desde ella.
- Target balancing: cada filial se queda con un saldo objetivo (por ejemplo, 10.000 euros para los pagos del día siguiente) y solo se barre lo que excede.
Cash pooling nocional
El dinero no se mueve. Cada sociedad mantiene su saldo, y el banco calcula los intereses como si todas las cuentas fueran una sola. Es más limpio desde el punto de vista jurídico, porque no hay préstamos diarios entre sociedades, pero suele ser un producto pensado para grupos grandes y no todos los bancos lo ofrecen.
| Físico (zero o target balancing) | Nocional | |
|---|---|---|
| ¿Se mueve el dinero? | Sí, cada día, hacia o desde la cabecera | No, cada cuenta mantiene su saldo |
| Préstamos entre sociedades | Sí, uno por cada barrido | No en sentido estricto |
| Operaciones vinculadas | Hay que pactar y aplicar un interés de mercado | Hay que repartir el ahorro de intereses con un criterio razonable |
| Contabilidad | Créditos y deudas con empresas del grupo en cada sociedad | Más sencilla |
| Para quién | Grupos medianos con varias cuentas y movimiento diario | Grupos grandes, a menudo internacionales |
Para quién tiene sentido el cash pooling
Tiene sentido cuando hay un grupo de empresas con necesidades de caja que se compensan: unas generan liquidez y otras la consumen. Para Hacienda existe grupo cuando una sociedad controla a otra según el artículo 42 del Código de Comercio; y, a efectos de operaciones vinculadas, también están vinculadas dos sociedades en las que los mismos socios (o sus familiares cercanos) tienen al menos el 25 %.
Casos típicos:
- Una empresa de distribución con mucho stock y otra sociedad de servicios que cobra al contado. Una consume caja; la otra la genera.
- Una sociedad operativa y una patrimonial que tiene el local y cobra alquileres.
- Un grupo que abre un negocio nuevo en otra sociedad y lo financia con la caja del negocio que ya funciona.
Ahora, la verdad: la mayoría de las pymes con dos o tres sociedades no necesitan un contrato de cash pooling con el banco. Lo que necesitan es dejar de mover dinero sin papeles y documentar los préstamos entre sociedades. Lo vemos más abajo.
El contrato de cash pooling
Si vas a montarlo de verdad, cada sociedad tiene que firmar un contrato de centralización de tesorería, y el banco firmará además el suyo para la parte operativa. Lo mínimo que debe recoger:
- Partes y cuenta cabecera: qué sociedades participan y cuál centraliza.
- Modalidad: zero balancing, target balancing o nocional, y con qué frecuencia se barren las cuentas.
- Tipo de interés para saldos acreedores y deudores, y cómo se revisa.
- Límites de lo que cada sociedad puede deber al pool.
- Duración, salida y liquidación: qué pasa si una sociedad sale del grupo o entra en dificultades.
- Aprobación por el órgano de administración de cada sociedad, que es quien responde de la decisión.
Que lo redacte un abogado o una asesoría que conozca el grupo. Y lo que muchos despachos descubren al revisar cuentas: la clave no es el contrato, sino que luego se cumpla.
Fiscalidad del cash pooling: operaciones vinculadas
Aquí es donde se juega todo. Las sociedades de un grupo son personas vinculadas y, según el artículo 18 de la Ley del Impuesto sobre Sociedades, sus operaciones «se valorarán por su valor de mercado», es decir, por el precio que habrían pactado dos empresas independientes.
En cristiano: si la sociedad A le deja 40.000 euros a la B durante un año, tiene que cobrarle el interés que cobraría un tercero por un préstamo parecido. Prestar al 0 % porque «somos los mismos» no vale. Hacienda puede recalcular los intereses y ajustar el Impuesto sobre Sociedades de quien prestó.
Las obligaciones que debes tener en cuenta:
- Documentación: las sociedades vinculadas deben tener a disposición de Hacienda documentación que justifique el valor de mercado. Si la cifra de negocios es inferior a 45 millones, es una documentación simplificada. No se exige entre sociedades del mismo grupo de consolidación fiscal.
- Modelo 232: se declaran las operaciones con una misma persona o entidad vinculada que superen 250.000 euros en el ejercicio. Las del grupo fiscal quedan fuera.
- Cuentas anuales: la memoria incluye información sobre operaciones con partes vinculadas. Otro motivo para tenerlo ordenado antes de presentar las cuentas anuales en el Registro Mercantil.
El interés de mercado lo fija tu asesoría con un criterio defendible: lo que te cobra el banco por la póliza, una oferta de financiación real o un índice de referencia más un diferencial razonable. Lo que no vale es no fijar ninguno.
Un ejemplo de cash pooling con tres sociedades
Imagina un grupo pequeño con tres sociedades del mismo socio. Cifras hipotéticas a final de un día cualquiera, con zero balancing y la sociedad A como cabecera:
| Sociedad | Saldo en su banco antes del barrido | Barrido | Saldo después | Posición con el pool |
|---|---|---|---|---|
| A. Distribución (cabecera) | 90.000 € | Recibe 30.000 € de C y envía 40.000 € a B | 80.000 € | Le debe 30.000 € a C y B le debe 40.000 € |
| B. Taller | −40.000 € | Recibe 40.000 € | 0 € | Debe 40.000 € a A |
| C. Patrimonial | 30.000 € | Envía 30.000 € | 0 € | A le debe 30.000 € |
| Grupo | 80.000 € | 80.000 € | Sin deuda con el banco |
Supón que, sin el pool, B tendría un descubierto medio de 40.000 euros todo el año en una póliza al 7 %: 2.800 euros de intereses al banco. Con el pool, B le paga a A un interés de mercado (por ejemplo, un 4 % si es lo que tu asesoría justifica como tal): 1.600 euros. Para el grupo, esos 1.600 euros son un gasto en B y un ingreso en A, así que se compensan. El ahorro real son los 2.800 euros que ya no se lleva el banco.
Y la parte que se olvida: A también le debe 30.000 euros a C, así que C debería cobrar intereses por ese dinero. Si se ignora, alguna sociedad está tributando de menos y otra de más.
Riesgos del cash pooling que nadie te cuenta
Responsabilidad de los administradores
El administrador de cada sociedad tiene que actuar con la diligencia de un ordenado empresario y en interés de esa sociedad, no del grupo en abstracto (artículo 225 de la Ley de Sociedades de Capital). Si el administrador de C deja que su caja se vaya a financiar a B, que no puede devolverla, y C acaba sin poder pagar a sus acreedores, esos acreedores pueden reclamarle a él (artículo 236). Por eso los límites y la aprobación formal del contrato no son burocracia.
Si una sociedad entra en concurso
La Ley Concursal trata a las sociedades del mismo grupo como personas especialmente relacionadas con la concursada. Eso tiene dos efectos serios:
- Si B entra en concurso, lo que le debe a A es un crédito subordinado: A cobrará, si cobra, después de casi todos los demás acreedores.
- Los pagos y movimientos de B a favor de otras sociedades del grupo en los dos años anteriores a la solicitud de concurso se pueden rescindir, y en los actos onerosos con personas especialmente relacionadas la ley presume el perjuicio.
Traducido: el cash pooling puede contagiar el problema de una sociedad a las sanas. Si una del grupo va mal de forma estructural, no es buena idea que esté en el pool.
La alternativa sencilla para pymes: préstamos entre sociedades documentados
Si tu grupo son dos o tres sociedades y los movimientos son puntuales, no necesitas un sistema bancario de barridos diarios. Necesitas hacer bien lo que probablemente ya estás haciendo mal:
- Un contrato de préstamo por escrito entre las sociedades, con importe, plazo, calendario de devolución e interés.
- Un interés de mercado justificado y aplicado de verdad, no solo escrito.
- Aprobación del órgano de administración de las dos sociedades.
- Transferencias que coincidan con el contrato y no traspasos sueltos «para cubrir nóminas».
- Registro contable como crédito o deuda con empresas del grupo, con sus intereses devengados.
Si lo que necesita la filial no es un préstamo sino capital para arrancar, plantéate una ampliación de capital en lugar de deuda. Te contamos cómo se registra en el asiento de capital social.
Y antes de mover dinero entre sociedades, mira si alguna tiene caja atrapada en Hacienda: si suele salir IVA a devolver, la devolución mensual del IVA puede darle liquidez sin tocar a las demás.
Errores típicos con el cash pooling
- Mover dinero entre sociedades sin contrato. El más común. Luego nadie sabe si fue un préstamo, un dividendo encubierto o un pago.
- Prestar al 0 %. Hacienda puede ajustar los intereses al valor de mercado.
- Meter en el pool una sociedad en pérdidas sin límite y poner en riesgo a las sanas.
- No conciliar los saldos intragrupo: lo que A dice que le debe B tiene que coincidir con lo que B dice que le debe a A.
Preguntas frecuentes sobre cash pooling
¿Qué es el cash pooling en pocas palabras?
Un sistema para centralizar la tesorería de varias sociedades de un grupo en una cuenta cabecera, de forma que los excedentes de unas cubran las necesidades de otras y el grupo pague menos intereses al banco.
¿Qué diferencia hay entre cash pooling físico y nocional?
En el físico el dinero se traspasa de verdad entre cuentas cada día (zero balancing o target balancing). En el nocional cada cuenta mantiene su saldo y el banco solo los compensa para calcular intereses.
¿El cash pooling es una operación vinculada?
Sí. Las sociedades de un grupo son personas vinculadas y los préstamos que surgen del cash pooling deben valorarse a valor de mercado, con su documentación y, si se superan los umbrales, su modelo 232.
¿Puede una pyme con dos sociedades hacer cash pooling?
Puede, pero normalmente le basta con préstamos entre sociedades bien documentados, con interés de mercado y aprobados por los administradores. Es más barato y más fácil de controlar.
Cómo lo llevamos en Kiby
Kiby no hace cash pooling ni la contabilidad oficial de tu grupo: los contratos, los intereses y los asientos son cosa de tu asesoría. Lo que sí hace es darte la foto real de la caja, que es por donde empieza cualquier decisión de este tipo.
Conectas tus cuentas de cualquiera de los más de 200 bancos con los que trabajamos, concilias cobros y pagos de forma automática con IA y reglas, y ves quién te debe dinero y qué vence. Si cada sociedad sabe al día cuánto tiene y cuánto le deben, mover dinero entre ellas deja de hacerse a ciegas. Lo tienes en bancos y tesorería, con 14 días de prueba gratis y sin permanencia.